 В политике поддержки предпринимательства все большее распространение получает поведенческий подход, при котором эффективность государственных мер рассматривается с учетом того, как предприниматели в действительности воспринимают условия программ и принимают решения об участии в них. Этот подход основан на поведенческой экономике, учитывающей влияние ограниченной информации, сложности выбора, привычек, эмоций и когнитивных искажений на поведение человека.
Одним
из первых системных примеров его
применения стало создание в Великобритании
в 2010 году Behavioural Insights Team,
известной как «Nudge
Unit». Команда
использовала знания о поведении людей
для совершенствования государственных
решений в налоговой сфере, здравоохранении,
пенсионных накоплениях, энергосбережении,
цифровых услугах и других направлениях.
В дальнейшем поведенческие инструменты
получили распространение и в других
странах, став дополнительным способом
повышения доступности и результативности
государственных программ.
Отдельные
элементы такого подхода применяются и
в Казахстане, хотя не всегда обозначаются
как инструменты поведенческой экономики.
К ним можно отнести налоговые уведомления
через мобильные приложения, а также
возможность оплаты 50% административного
штрафа в течение 7 суток с момента его
регистрации. Такие меры работают
через упрощение действия, напоминание,
ограниченный срок принятия решения и
понятный финансовый стимул.
Особую
значимость поведенческий подход
приобретает в сфере поддержки малого
и среднего предпринимательства (далее
– МСП)
в
Казахстане. В нынешнее время в стране
зарегистрировано 2,1 млн субъектов МСП,
из которых 1,9 являются действующими. К
началу года численность занятых в
секторе достигла 4,5 млн человек. За
последние два десятилетия доля МСП в
ВВП страны увеличилась почти в четыре
раза – с 10,5% в 2005 году до 40,9% в 2025 году,
тем самым стал ключевым драйвером
в обеспечении занятости населения,
диверсификации экономики, развитии
регионов и формировании конкурентной
среды.
Справочно:
По состоянию на 1 января 2026 года в стране
было зарегистрировано 2 360,3 тыс. субъектов
МСП, из них 2 175,6 тыс. являлись действующими.
Снижение по сравнению с началом года
связано с институциональным изменением
учета в рамках нового Налогового кодекса
введенный с 1 января 2026 года. При анализе
динамики МСП за 2026 год необходимо
отдельно учитывать эффект изменения
налогового режима и не трактовать
сокращение числа субъектов как ухудшение
предпринимательской активности.
Рост
экономической роли МСП сопровождается
расширением системы его государственной
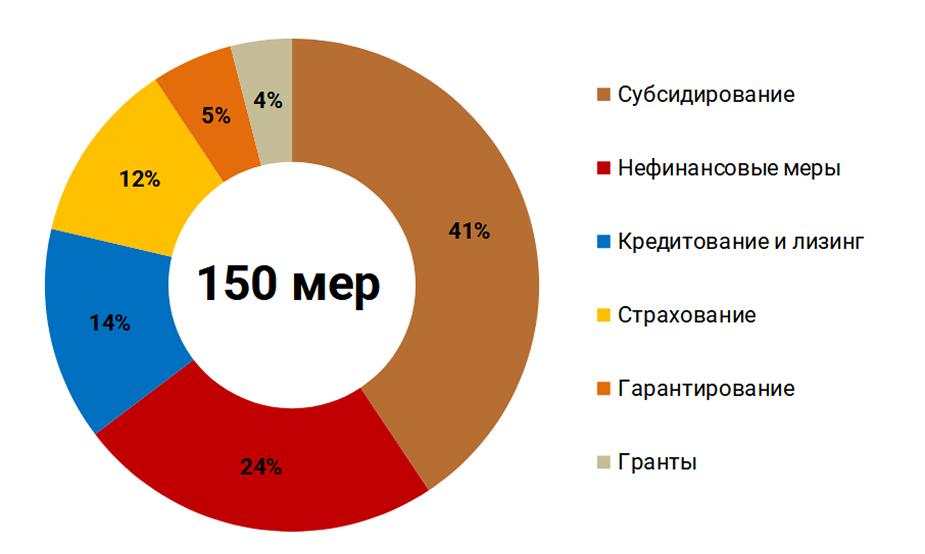
поддержки. Согласно Реестру мер
государственной поддержки, в
Казахстане для стимулирования
предпринимательской предусмотрено 150
мер, включая субсидирование, гарантирование,
льготное кредитование, гранты, а также
консультационные, обучающие и сервисные
меры (рисунок 1). Наибольшая доля приходится
на субсидирование – 41%, еще 24% составляют
нефинансовые меры. Наименее представлены
гранты и гарантирование, доля которых
составляет 4% и 5% соответственно.
Источник: сайт baqylauda.qoldau.kz
Рисунок 1. Доля мер государственной поддержки по ключевым видам
Однако
широкий выбор инструментов сам по себе
не гарантирует, что предприниматели
воспользуются ими и направят полученные
ресурсы на развитие бизнеса. Международный
опыт показывает, что эффективность
таких мер поддержки предпринимательства
зависит не только от объема предоставляемых
ресурсов, но и от поведенческих факторов,
влияющих на решения предпринимателей.
В
этом направлении мировая практика
сталкивается с рядом кейсов,
позволяющих эффективно формировать
политику поддержки предпринимателей
(рисунок 2).
В
этом контексте показателен опыт Ганы,
который демонстрирует, что эффективность
поддержки зависит не только от ее
размера, но и от поведенческих факторов
при использовании полученных ресурсов.
Денежная
поддержка может быть менее эффективной,
если предприниматель сталкивается с
проблемами самоконтроля, импульсивными
расходами или давлением со стороны
семьи. В
терминах поведенческой экономики это
связано с «предпочтением
настоящего» (present
bias)». Предприниматель может переоценивать
текущие потребности и краткосрочные
выгоды по сравнению с будущей выгодой
от инвестирования средств в развитие
бизнеса. Поэтому денежный грант легче
направить на повседневное потребление,
помощь семье или другие не связанные с
предприятием расходы.
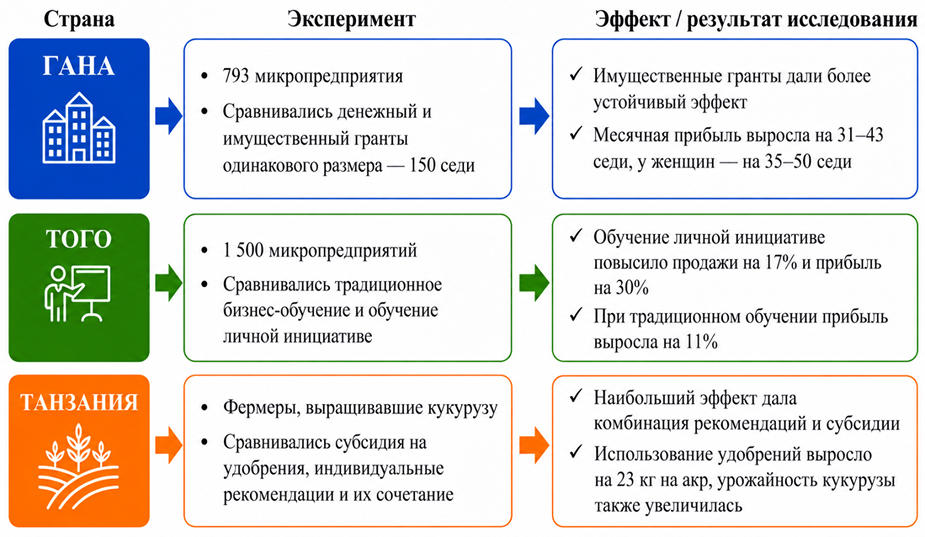
Рисунок 2. Поведенческие эксперименты в сфере поддержки предпринимательства в мировой практике
Такое
поведение также объясняется концепцией
«flypaper
effect»,
или «эффектом
липучки»,
согласно которой ресурс склонен
сохраняться в той сфере, в которую он
изначально был направлен. Денежные
средства можно сравнительно легко
вывести из бизнеса, тогда как оборудование,
материалы и товарные запасы сложнее
использовать для иных целей. В результате
имущественная поддержка выступает
своеобразным механизмом самоконтроля
и помогает удерживать предоставленный
ресурс внутри предприятия.
В
исследовании приняли участие 793
микропредприятия городов Аккра и Тема.
Участников случайным образом разделили
на контрольную группу, группу денежного
гранта и группу имущественного гранта.
Размер поддержки составлял 150 ганских
седи, или около 120 долларов США, что
соответствовало примерно 14,4 тыс. тенге
по курсу 2008 года. Денежные средства
можно было использовать на любые цели,
тогда как имущественная поддержка
предоставлялась в виде оборудования,
материалов или товарных запасов.
По
результатам исследования имущественные
гранты оказали более устойчивое влияние
на прибыль предприятий, тогда как эффект
денежных грантов был слабее. В среднем
месячная прибыль предприятий, получивших
имущественный грант, увеличилась на
31–43 седи, или примерно на 25–34 доллара
США, что соответствовало около 3–4,1 тыс.
тенге по среднему курсу 2008 года. Особенно
заметным эффект был для женщин. Денежный
грант почти не повлиял на их прибыль,
тогда как имущественный увеличил ее на
35–50 седи, или примерно на 28–40 долларов
США, что соответствовало около 3,4–4,8
тыс. тенге.
Данный
опыт показывает, что для
микробизнеса, начинающих предпринимателей
и отдельных уязвимых групп можно шире
применять имущественную поддержку в
виде оборудования, сырья, материалов,
товарных запасов, ваучеров, целевых
сертификатов и софинансирования покупки
оборудования. Это позволит удерживать
ресурс внутри бизнеса и повысить
вероятность того, что поддержка будет
направлена именно на развитие
предпринимательской деятельности.
Наряду
с финансовой и имущественной поддержкой
для начинающих предпринимателей важны
и нефинансовые инструменты, прежде
всего обучение, наставничество и
консультационное сопровождение.
В
Казахстане 36 из 150 действующих мер
государственной поддержки относятся
к нефинансовым и включают консультационные,
обучающие и сервисные инструменты. К
примеру, фонд «Даму» через раздел
обучающих программ предлагает
онлайн-обучение в рамках программы
«Іскер аймақ», направленное на усиление
финансовых, управленческих и цифровых
компетенций предпринимателей. Также,
акселерационная программа «Арманнан
іске» предусматривает обучение основам
предпринимательства и бизнес-инструментам,
индивидуальную работу с бизнес-наставником,
разбор реальных кейсов, визиты на
производство и питчинг проектов. В
рамках программы рассматриваются темы
финансов, бухгалтерского учета, налогов,
юридических основ, продаж, маркетинга,
команды, IT и инвестиций. Кроме того, на
платформе G4B/Atameken доступны сервисы для
бизнеса, включая разработку бизнес-плана,
консультирование по мерам государственной
поддержки, а также услуги, связанные с
бухгалтерским и налоговым учетом.
При
этом значение имеет не только наличие
обучения, но и его содержание. Стандартная
программа может передать необходимые
знания, однако предприниматель не всегда
превращает их в конкретные действия.
Сложные задачи, требующие планирования
и длительных усилий, нередко откладываются
или воспринимаются как чрезмерно
трудные. Такое поведение можно объяснить
теорией «избегания
сложности» (complexity aversion),
при котором человек отказывается от
потенциально выгодного решения из-за
высоких когнитивных затрат.
В
Того
было проведено исследование среди 1 500
микропредприятий для сравнения
обычных бизнес-тренингов с бизнес
обучениями на основе теорий «личная
инициатива»,
которая представляет собой активное
поведение человека, при котором он не
ограничивается выполнением заданных
инструкций, а самостоятельно ставит
цели, собирает информацию, планирует
действия, ищет обратную связь и настойчиво
преодолевает возникающие барьеры.
Участников
исследования случайным образом разделили
на три группы: контрольную группу, группу
традиционного бизнес-обучения и группу
обучения личной инициативе. Традиционное
обучение включало учет, финансовое
управление, маркетинг, управление
персоналом и формализацию бизнеса.
Обучение личной инициативе было
направлено на развитие самостоятельности,
инновационного поведения, поиска
возможностей, постановки целей,
планирования, получения обратной связи
и преодоления барьеров.
Обучение
личной инициативе усиливало не только
использование бизнес-практик, но и
инновационную активность, диверсификацию
продуктов, способность привлекать
ресурсы и готовность искать новые
возможности. Стоимость программы
составляла 756 долларов США на одного
приглашенного участника, что соответствовало
примерно 135,5 тыс. тенге по курсу 2014 года,
а рост прибыли позволял окупить обучение
примерно за один год.
Результаты
показали, что обучение личной инициативе
оказалось эффективнее традиционного
бизнес-обучения. Через несколько раундов
последующих опросов авторы выявили,
что у предпринимателей, прошедших
обучение личной инициативе, месячные
продажи выросли на 17%, а месячная прибыль
на 30%. Для традиционного обучения рост
прибыли составил 11%.
Этот
опыт показывает, как можно усилить
действующие нефинансовые меры в
Казахстане. Помимо финансовой грамотности,
бухгалтерского учета и маркетинга,
программы могут включать модули по
постановке целей, поиску рыночных
возможностей, работе с обратной связью,
преодолению барьеров и подготовке к
масштабированию. Такое сопровождение
особенно важно после завершения обучения,
когда предпринимателю необходимо
применить полученные знания в реальном
бизнесе.
Поведенческий
подход может быть полезен не только при
разработке обучающих программ, но и при
настройке финансовых мер поддержки.
Даже доступная мера государственной
поддержки не всегда приводит к ожидаемому
результату, если получателю не хватает
информации для выбора подходящей
технологии или оценки ее эффективности.
Показателен
в этом отношении опыт Танзании,
где в рамках полевого эксперимента
изучалось влияние информации и финансовой
поддержки на использование удобрений.
Фермерам предоставлялись индивидуальные
рекомендации по применению удобрений,
основанные на анализе почвы, субсидия
на приобретение сельскохозяйственных
ресурсов либо сочетание этих двух
инструментов. Исследование показало,
что наибольший эффект возникал именно
при одновременном предоставлении
информации и субсидии. В этой группе
фермеры увеличили использование
минеральных удобрений примерно на 23 кг
на акр по сравнению с контрольной
группой, а урожайность кукурузы также
выросла. Субсидия без индивидуальных
рекомендаций увеличивала использование
удобрений значительно слабее и не
приводила к сопоставимому росту
урожайности.
Этот
результат показывает, что финансовая
поддержка может давать более высокий
эффект, когда получатель одновременно
понимает, какой
ресурс ему необходим и как его использовать.
В данном случае барьер был связан не
только с доступностью финансирования,
но и с недостатком информации о качестве
почвы и оптимальном выборе удобрений.
Устранение только одного из этих
ограничений оказалось менее результативным,
чем их совместное решение.
С
точки зрения поведенческой экономики
данный эффект можно объяснить ограниченной
рациональностью (bounded rationality).
Фермер принимает решение в условиях
неполной информации и ограниченных
возможностей оценить, какой объем и вид
удобрений обеспечит наибольшую отдачу
именно для его хозяйства. Поэтому
финансовая поддержка сама по себе не
всегда приводит к оптимальному выбору,
тогда как сочетание субсидии с
персонализированной информацией снижает
неопределенность и упрощает принятие
решения.
Решение
усложняется, если предпринимателю не
хватает достоверной информации. В
таких условиях проявляются эффект
«эвристики
и когнитивное искажение» (heuristics
and biases).
Тогда
он опирается на отдельные примеры,
прошлый опыт и мнения окружающих, а не
на полный расчет последствий.
Для
Казахстана данный опыт особенно актуален,
где сельское хозяйство относится к
направлениям с масштабной государственной
поддержкой. В 2025 году объем льготного
финансирования весенне-полевых и
уборочных работ достиг 700 млрд тенге, а
на льготный лизинг сельскохозяйственной
техники было предусмотрено 250 млрд
тенге. В целом объем финансирования АПК
в 2025 году превысил 1 трлн тенге.
При
таком объеме поддержки важным становится
не только расширение доступа к
финансированию, но и повышение
результативности его использования.
Опыт Танзании показывает, что одним из
таких направлений может стать сочетание
субсидий с персонализированными
рекомендациями и последующим сопровождением
фермеров.
Таким
образом, рассмотренные примеры показывают,
что результат государственной поддержки
определяется не только объемом выделенных
средств. В Гане решающее значение имела
форма предоставления ресурса, в Того –
содержание обучения, а в Танзании –
сочетание финансовой поддержки с
персонализированной информацией. Во
всех трех случаях поведенческие факторы
влияли на то, как получатели воспринимали
поддержку, использовали ее и принимали
последующие решения.
Для
Казахстана поведенческий подход может
стать дополнением к существующей системе
поддержки МСП и АПК. Он
позволяет учитывать не только доступность
финансирования, но и то, насколько
понятны условия программ, соответствует
ли форма поддержки потребностям
получателя и получает ли предприниматель
или фермер достаточную информацию для
эффективного использования предоставленных
ресурсов.
Особое
значение в этой связи имеет экспериментальное
внедрение новых решений. До масштабирования
отдельных мер можно проводить пилотные
проекты в регионах или отраслях и
сравнивать денежные и имущественные
гранты, стандартное обучение и обучение
личной инициативе, а также обычную
субсидию и субсидию, дополненную
персонализированными рекомендациями.
Оценка изменений в прибыли,
производительности, урожайности,
использовании технологий и устойчивости
бизнеса позволит определить, какие
форматы действительно повышают
результативность государственной
поддержки.
Молдир Айторе, ведущий эксперт Центра исследования конкурентной среды
Список
использованных
источников
OECD.
Behavioural Insights and Public Policy: Lessons from Around the
World [Электронный
ресурс].
URL:
https://www.oecd.org/en/publications/behavioural-insights-and-public-policy_9789264270480-en.html.
Behavioural
Insights Team. Our History [Электронный
ресурс].
URL: https://www.bi.team/about-us/our-history/.
Комитет
государственных доходов Министерства
финансов Республики Казахстан. Налоговые
уведомления в мобильном приложении
[Электронный ресурс]. URL:
https://kgd.gov.kz/ru/news/nalogovye-uvedomleniya-v-mobilnom-prilozhenii-1-103157.
Электронное
правительство Республики Казахстан.
Как погасить штраф, оплатив 50% от его
суммы [Электронный ресурс]. URL:
https://egov.kz/cms/ru/articles/vehicle/fee_payment.
Бюро
национальной статистики Агентства по
стратегическому планированию и реформам
Республики Казахстан. Мониторинг малого
и среднего предпринимательства в
Республике Казахстан на 1 января 2026
года [Электронный ресурс]. URL:
https://stat.gov.kz/ru/industries/business-statistics/stat-org/publications/306675/.
Бюро
национальной статистики Агентства по
стратегическому планированию и реформам
Республики Казахстан. Основные показатели
количества субъектов в Республике
Казахстан на 1 июня 2026 года [Электронный
ресурс]. URL:
https://stat.gov.kz/ru/industries/business-statistics/stat-org/publications/346597/.
Приказ
Заместителя Премьер-Министра – Министра
национальной экономики Республики
Казахстан от 20 июня 2025 года № 55. «О
некоторых вопросах государственной
поддержки частного предпринимательства»
[Электронный ресурс]. URL:
https://adilet.zan.kz/rus/docs/G25NT000055.
Реестр
мер государственной поддержки.
Информационно-аналитическая система
мониторинга государственной поддержки
[Электронный ресурс]. URL:
https://baqylauda.qoldau.kz/.
O’Donoghue
T., Rabin M. Doing It Now or Later // American Economic Review.
1999. Vol. 89. No. 1. P. 103–124. DOI: 10.1257/aer.89.1.103.
Fafchamps
M., McKenzie D., Quinn S., Woodruff C. Microenterprise Growth and
the Flypaper Effect: Evidence from a Randomized Experiment in Ghana
[Электронный
ресурс].
URL:
https://web.stanford.edu/~fafchamp/CapitalDrop.pdf.
Фонд
развития предпринимательства «Даму».
Программы поддержки бизнеса. Обучение
[Электронный ресурс]. URL:
https://damu.kz/ru/programmi/?tab=study.
G4B
/ Atameken.
Консультационные услуги для бизнеса
[Электронный ресурс]. URL:
https://services.atameken.kz/g4b/passport?service_id=32.
Gabaix
X. A Theory of Complexity Aversion. Harvard University, 2025.
Campos
F., Frese M., Goldstein M., Iacovone L., Johnson H. C., McKenzie D.,
Mensmann M. Teaching Personal Initiative Beats Traditional Training
in Boosting Small Business in West Africa [Электронный
ресурс].
URL:
https://documents1.worldbank.org/curated/en/194801511500825414/pdf/121461-JRN-PUBLIC-Teaching-personal-initiative-beats.pdf.
Simon
H. A. A Behavioral Model of Rational Choice // The Quarterly Journal
of Economics. 1955.
Vol. 69. No. 1. P. 99–118. DOI: 10.2307/1884852.
Tversky
A., Kahneman D. Judgment under Uncertainty: Heuristics and Biases //
Science. 1974. Vol. 185. No. 4157. P. 1124–1131. DOI:
10.1126/science.185.4157.1124.
Министерство
сельского хозяйства Республики
Казахстан. В Казахстане продолжается
поэтапное погашение задолженности по
субсидиям:
https://www.gov.kz/memleket/entities/moa/press/news/details/1097328?lang=ru&utm_source