 Кәсіпкерлікті қолдау саясатында мемлекеттік шаралардың тиімділігі кәсіпкерлердің бағдарламалардың шарттарын қалай қабылдайтынын және оларға қатысу туралы шешім қабылдайтынын ескере отырып қарастырылатын тәртіптік тәсілі кеңінен таралған. Бұл тәсіл шектеулі ақпараттың, таңдау күрделілігінің, әдеттердің, эмоциялардың және когнитивті бұрмаланулардың адамның мінез-құлқына әсерін ескеретін тәртіптік экономикаға негізделген.
Бұл
тәсілді қолданудың алғашқы жүйелік
мысалдарының бірі – 2010
жылы Ұлыбританияда «Nudge
Unit» деп аталатын Behavioural Insights Team
құрылуы. Команда
салық, денсаулық сақтау, зейнетақы
жинақтары, энергия үнемдеу, цифрлық
қызметтер және басқа салалардағы
мемлекеттік шешімдерді жетілдіру үшін
адамдардың тәртібі туралы білімді
пайдаланды. Болашақта тәртіптік құралдар
басқа елдерде де кең таралып, мемлекеттік
бағдарламалардың қол жетімділігі мен
тиімділігін арттырудың қосымша әдісі
болды.
Мұндай
тәсілдің жеке элементтері Қазақстанда
да қолданылады, алайда әрқашан тәртіптік
экономиканың құралдары ретінде
белгіленбейді. Оларға мобильді қосымшалар
арқылы салықтық хабарламалар, сондай-ақ
әкімшілік айыппұл тіркелген сәттен
бастап 7 күн ішінде оның 50%-ін төлеу
мүмкіндігі жатады. Мұндай шаралар
әрекетті жеңілдету, еске салу, шешім
қабылдаудың шектеулі мерзімі және
түсінікті қаржылық ынталандыру арқылы
жұмыс істейді.
Тәртіптік
тәсіл Қазақстандағы шағын және орта
кәсіпкерлікті (бұдан
әрі-ШОК)
қолдау саласында ерекше маңызға ие.
Қазір елімізде 2,1 млн ШОК субъектісі
тіркеліп, оның 1,9-ы жұмыс істейді. Жыл
басында секторда жұмыспен қамтылғандар
саны 4,5 млн адамға жетті. Кейінгі
екі онжылдықта елдің ЖІӨ-дегі ШОК үлесі
2005 жылғы 10,5%-тен 2025 жылы 40,9%-ке дейін төрт
есе жуық өсіп, халықты жұмыспен қамтуды
қамтамасыз етуде, экономиканы
әртараптандыруда, өңірлерді дамытуда
және бәсекелес ортаны қалыптастыруда
негізгі қозғаушы күш болды.
Анықтамалық:
2026 жылғы 1 қаңтардағы жағдай бойынша
елде 2 360,3 мың ШОК субъектісі тіркелді,
оның ішінде 2 175,6 мыңы жұмыс істейді.
Жыл басымен салыстырғанда төмендеу
жаңа Салық кодексі шеңберінде есепке
алудың институционалдық өзгеруіне
байланысты 2026 жылғы 1 қаңтардан бастап
енгізілді. 2026 жылғы ШОК серпінін талдау
кезінде салық режимі өзгеруінің әсерін
жеке ескеру қажет және субъектілер
санының азаюын кәсіпкерлік белсенділіктің
нашарлауы деп қабылдамаған жөн.
ШОК-тың
экономикалық рөлінің өсуі оны мемлекеттік
қолдау жүйесінің кеңеюімен қатар жүреді.
Мемлекеттік қолдау шараларының тізіліміне
сәйкес, Қазақстанда
кәсіпкерлікті ынталандыру үшін
субсидиялауды, кепілдендіруді, жеңілдікті
кредиттеуді, гранттарды, сондай-ақ
консультациялық, оқыту және сервистік
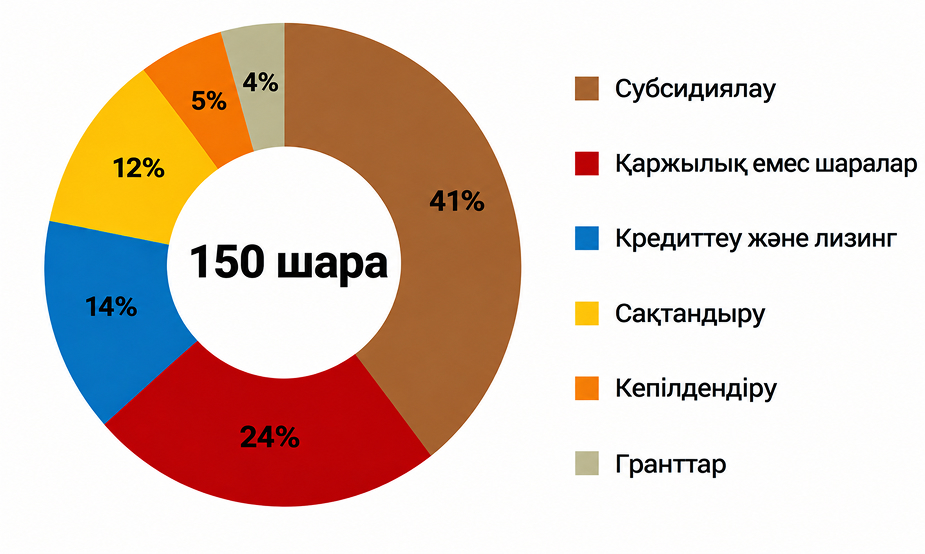
шараларды қоса алғанда, 150 шара көзделген
(1-сурет). 41% мөлшерінде ең жоғары үлес
субсидиялауға, 24%-тік үлес қаржылық емес
шараларға тиесілі. Гранттар мен
кепілдіктер ең аз мөлшерде ұсынылған,
олардың үлесі 4% және сәйкесінше 5%.
 Дереккөз: baqylauda.qoldau.kz сайты
1-сурет. Негізгі түрлері бойынша мемлекеттік қолдау шараларының үлесі
Құралдардың
көп болуы кәсіпкерлердің оларды
пайдалануына және алынған ресурстардың
бизнестің дамуына жұмсалуына кепілдік
бермейді. Халықаралық тәжірибе
көрсеткендей, кәсіпкерлікті қолдау
шараларының тиімділігі ұсынылатын
ресурстардың көлеміне ғана емес, сонымен
қатар кәсіпкерлердің шешімдеріне әсер
ететін тәртіптік факторларға да
байланысты.
Бұл
бағытта әлемдік тәжірибе кәсіпкерлерді
қолдау саясатын тиімді қалыптастыруға
мүмкіндік беретін бірқатар жағдайларға
тап болады (2-сурет).
Бұл
тұрғыда қолдаудың тиімділігі мөлшеріне
ғана емес, сонымен бірге алынған
ресурстарды пайдалану кезіндегі тәртіп
факторларына да байланысты екенін
көрсететін Гананың тәжірибесін атап
кеткен жөн.
Егер
кәсіпкер өзін-өзі бақылау проблемаларына,
импульсивті шығындарға немесе отбасының
қысымына тап болса, ақшалай қолдау
тиімсіз болуы мүмкін. Тәртіптік экономика
тұрғысынан бұл «қазіргі
сәтке артықшылық берумен» (present bias)
байланысты.
Кәсіпкер бизнесті дамытуға қаражат
салудың болашақ пайдасымен салыстырғанда
ағымдағы қажеттіліктер мен қысқа
мерзімді пайданы асыра бағалай алады.
Сондықтан ақшалай грантты күнделікті
тұтынуға, отбасына көмектесуге немесе
басқа да бизнеске байланысты емес
шығындарға жұмсау оңай.
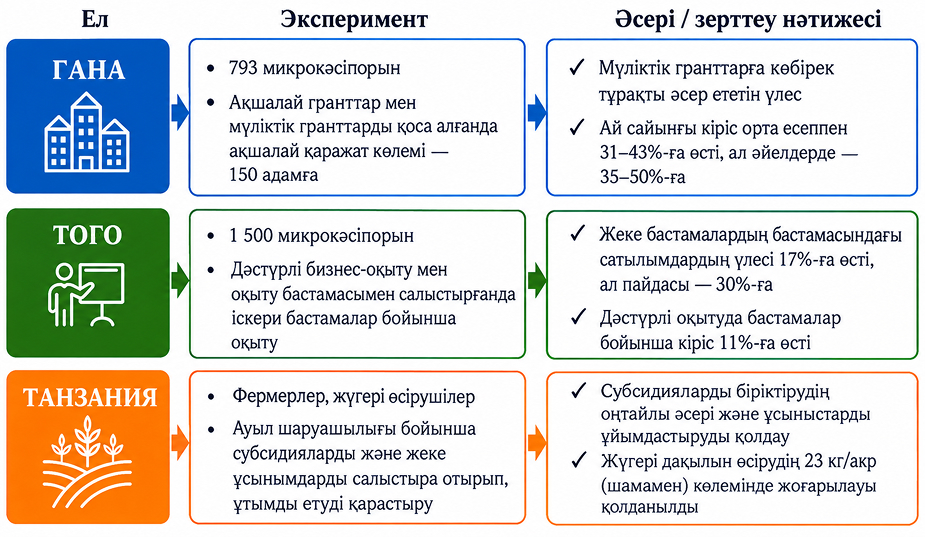
2-сурет. Әлемдік тәжірибеде кәсіпкерлікті қолдау саласындағы тәртіптік эксперименттер
Мұндай
тәртіп ресурс бастапқыда бағытталған
салада сақталатын «flypaper
effect» немесе
«жабысқақ
әсері»
ұғымымен түсіндіріледі. Қолма-қол ақшаны
бизнестен салыстырмалы түрде оңай
шығаруға болады, ал жабдықты, материалдарды
және тауарлық-материалдық қорларды
басқа мақсаттарда пайдалану қиынырақ.
Нәтижесінде мүліктік қолдау өзін-өзі
бақылаудың өзіндік тетігі ретінде
әрекет етеді және берілген ресурсты
кәсіпорын ішінде сақтауға көмектеседі.
Зерттеуге
Аккра және Тема қалаларының 793 шағын
кәсіпорны қатысты. Қатысушылар кездейсоқ
бақылау тобына, ақшалай грант тобына
және мүліктік грант тобына бөлінді.
Қолдау мөлшері 150 ганалық седи немесе
шамамен 120 АҚШ доллары, бұл 2008 жылғы
бағам бойынша шамамен 14,4 мың теңгеге
сәйкес келді. Қолма-қол ақшаны кез-келген
мақсатта пайдалануға болады, ал мүліктік
қолдау жабдық, материалдар немесе
тауарлық-материалдық қорлар түрінде
ұсынылды.
Зерттеу
нәтижелері бойынша мүліктік гранттар
кәсіпорындардың пайдасына тұрақты әсер
етті, ал ақшалай гранттардың әсері әлсіз
болды. Орта есеппен мүліктік грант алған
кәсіпорындардың айлық табысы 31-43 седиге
немесе шамамен 25-34 АҚШ долларына ұлғайды,
бұл 2008 жылғы орташа бағам бойынша шамамен
3-4, 1 мың теңгеге сәйкес келді. Әсіресе
әйелдер үшін әсер жоғары болды. Ақшалай
гранттың олардың пайдасына әсері аз
болды, ал мүліктік грант оны 35-50 АҚШ
долларына немесе шамамен 28-40 АҚШ долларына
ұлғайтты, бұл шамамен 3,4–4,8 мың теңгеге
сәйкес келді.
Тәжірибе
көрсеткендей,
микробизнес, жаңадан бастаған кәсіпкерлер
және жекелеген осал топтар үшін жабдық,
шикізат, материалдар, тауарлық-материалдық
құндылықтар, ваучерлер, мақсатты
сертификаттар және жабдықты сатып алуды
бірлесіп қаржыландыру түрінде мүліктік
қолдауды кеңінен қолдануға болады. Бұл
ресурсты бизнес ішінде ұстап тұруға
және қолдаудың кәсіпкерлік қызметті
дамытуға бағытталу ықтималдығын
арттыруға мүмкіндік береді.
Қаржылық
және мүліктік қолдаумен қатар, жаңа
бастаған кәсіпкерлер үшін қаржылық
емес құралдар, ең алдымен оқыту,
тәлімгерлік және консультациялық қолдау
маңызды.
Қазақстанда
қолданыстағы 150 мемлекеттік қолдау
шараларының 36-сы қаржылық емес шараларға
жатады және консультациялық, оқыту және
сервистік құралдарды қамтиды. «Даму»
қоры оқыту бағдарламалары бөлімі арқылы
кәсіпкерлердің қаржылық, басқарушылық
және цифрлық құзыреттіліктерін күшейтуге
бағытталған «Іскер аймақ» бағдарламасы
шеңберінде онлайн-оқытуды ұсынады.
Сондай-ақ, «Арманнан іске» акселерациялық
бағдарламасы кәсіпкерлік негіздері
мен бизнес-құралдарға оқытуды,
бизнес-тәлімгермен жеке жұмысты, нақты
кейстерді талдауды, өндіріске баруды
және жобалар питчингін көздейді.
Бағдарлама қаржы, бухгалтерлік есеп,
салықтар, заң негіздері, сату, маркетинг,
команда, IT және инвестициялар тақырыптарын
қарастырады. Сонымен қатар, G4B/Atameken
платформасында бизнес-жоспар әзірлеуді,
мемлекеттік қолдау шаралары бойынша
кеңес беруді, сондай-ақ бухгалтерлік
есеп пен салықты есепке алуға байланысты
қызметтерді қоса алғанда, бизнеске
арналған қызметтер қолжетімді.
Оқытудың
болуы ғана емес, оның мазмұны да маңызды.
Стандартты бағдарлама қажетті білімді
жеткізе алады, бірақ кәсіпкер оны әрдайым
нақты әрекетке айналдыра бермейді.
Жоспарлау мен ұзақ күш-жігерді қажет
ететін күрделі тапсырмаларды кейінге
қалдыру немесе тым қиын деп қабылдау
жағдайлары орын алады. Бұл тәртіпті
адам жоғары когнитивті шығындарға
байланысты ықтимал тиімді шешімнен бас
тартатын «күрделіліктен
аулақ болу» (complexity aversion) теориясымен
түсіндіруге болады.
Тогода
әдеттегі бизнес-тренингтерді адамның
белсенді мінез-құлқы, онда ол берілген
нұсқауларды орындаумен шектелмей, өз
бетінше мақсат қойып, ақпарат жинап,
іс-әрекеттерді жоспарлап, кері байланыс
іздейтін және пайда болған кедергілерді
табандылықпен жеңетін «жеке бастама»
теорияларына негізделген бизнес-тренингтермен
салыстыру үшін 1500 микрокәсіпорын
арасында зерттеу жүргізілді. Зерттеуге
қатысушылар кездейсоқ түрде үш топқа
бөлінді: бақылау тобы, дәстүрлі бизнес
оқыту тобы және жеке бастаманы оқыту
тобы. Дәстүрлі оқыту бухгалтерлік есеп,
қаржылық менеджмент, маркетинг, персоналды
басқару және бизнесті ресімдеуді
қамтыды. Жеке бастамаға оқыту дербестікті,
инновациялық мінез-құлықты, мүмкіндік
іздеуді, мақсат қоюды, жоспарлауды, кері
байланыс алуды және кедергілерді жеңуді
дамытуға бағытталған.
Жеке
бастамаға оқыту тек іскерлік тәжірибені
қолдануды ғана емес, сонымен қатар
инновациялық белсенділікті, өнімді
әртараптандыруды, ресурстарды тарту
қабілетін және жаңа мүмкіндіктер іздеуге
дайындықты арттырды. Бағдарламаның
құны бір шақырылған қатысушыға 756 АҚШ
доллары, бұл 2014 жылғы бағам бойынша
шамамен 135,5 мың теңгеге сәйкес келді,
ал пайданың өсуі оқуды шамамен бір жыл
ішінде өтеуге мүмкіндік берді.
Нәтижелер
жеке бастаманы оқыту дәстүрлі бизнес
оқытуға қарағанда тиімдірек екенін
көрсетті. Кейінгі сауалнамалардың
бірнеше кезеңдерінен кейін авторлар
жеке бастама бойынша оқытылған
кәсіпкерлердің айлық сатылымы 17%-ке, ал
айлық табысы 30%-ке өскенін анықтады.
Дәстүрлі оқыту үшін пайданың өсуі 11%.
Бұл
тәжірибе Қазақстанда қолданыстағы
қаржылық емес шараларды қалай күшейтуге
болатындығын көрсетеді. Қаржылық
сауаттылықтан, бухгалтерлік есептен
және маркетингтен басқа, бағдарламаларға
мақсат қою, нарықтық мүмкіндіктерді
табу, кері байланыс, кедергілерді жеңу
және масштабтауға дайындық модульдері
кіруі мүмкін. Мұндай сүйемелдеу оқу
аяқталғаннан кейін, кәсіпкер алған
білімін нақты бизнесте қолдану қажет
болған кезде өте маңызды.
Тәртіптік
тәсіл тек оқу бағдарламаларын әзірлеуде
ғана емес, сонымен қатар қаржылық қолдау
шараларын орнатуда да пайдалы болуы
мүмкін. Тіпті қол жетімді мемлекеттік
қолдау шарасы, егер алушыға тиісті
технологияны таңдау немесе оның
тиімділігін бағалау үшін ақпарат
жетіспесе, әрқашан күтілетін нәтижеге
әкелмейді.
Танзанияның
тәжірибесі осыған байланысты, мұнда
далалық эксперимент тыңайтқыштарды
қолдануға ақпарат пен қаржылық қолдаудың
әсерін зерттеді. Фермерлерге топырақты
талдауға негізделген тыңайтқыштарды
қолдану бойынша жеке ұсыныстар,
ауылшаруашылық ресурстарын сатып алуға
субсидия немесе осы екі құралдың жиынтығы
берілді. Зерттеу көрсеткендей, ең үлкен
әсер ақпарат пен субсидия беру кезінде
пайда болды. Бұл топта фермерлер бақылау
тобымен салыстырғанда минералды
тыңайтқыштарды пайдалануды бір акрға
шамамен 23 кг-ға арттырды, жүгері өнімділігі
де өсті. Жеке ұсыныстарсыз субсидия
тыңайтқыштарды қолдануды едәуір азайтты
және өнімділіктің салыстырмалы өсуіне
әкелмеді.
Бұл
нәтиже алушы бір уақытта қандай
ресурс қажет екенін және оны қалай
пайдалану
керектігін түсінген кезде қаржылық
қолдау жоғары нәтиже беруі мүмкін екенін
көрсетеді. Бұл жағдайда тосқауыл тек
қаржыландырудың қол жетімділігімен
ғана емес, сонымен қатар топырақтың
сапасы мен тыңайтқыштарды оңтайлы
таңдау туралы ақпараттың жетіспеушілігімен
де байланысты. Осы шектеулердің біреуін
ғана жою олардың бірлескен шешіміне
қарағанда тиімдірек болды.
Тәртіптік
экономика тұрғысынан бұл әсерді шектеулі
ұтымдылықпен түсіндіруге болады (bounded
rationality).
Фермер толық емес ақпарат пен шектеулі
мүмкіндіктер жағдайында тыңайтқыштың
қандай көлемі мен түрі оның экономикасы
үшін ең көп қайтарымды қамтамасыз
ететінін бағалау туралы шешім қабылдайды.
Сондықтан қаржылық қолдаудың өзі әрқашан
оңтайлы таңдауға әкелмейді, ал субсидияны
жекелендірілген ақпаратпен біріктіру
белгісіздікті азайтады және шешім
қабылдауды жеңілдетеді.
Егер
кәсіпкерге сенімді ақпарат жетіспесе,
шешім күрделене түседі. Мұндай
жағдайларда «эвристика және когнитивті
бұрмалау» әсері пайда
болады (heuristics and biases).
Содан
кейін ол салдарды толық есептеуге емес,
жеке мысалдарға, өткен тәжірибелер мен
басқалардың пікірлеріне сүйенеді.
Қазақстан
үшін бұл тәжірибе әсіресе өзекті, мұнда
ауыл шаруашылығы ауқымды мемлекеттік
қолдауы бар бағыттарға жатады. 2025 жылы
көктемгі егіс және егін жинау жұмыстарын
жеңілдетілген қаржыландыру көлемі 700
млрд теңгеге жетті, ал ауыл шаруашылығы
техникасының жеңілдетілген лизингіне
250 млрд теңге қарастырылды. Жалпы, 2025
жылы АӨК қаржыландыру көлемі 1 трлн
теңгеден асты.
Қолдаудың
осы көлемімен қаржыландыруға қол
жетімділікті кеңейту ғана емес, оны
пайдалану тиімділігін арттыру да
маңызды. Танзанияның тәжірибесі
көрсеткендей, мұндай бағыттардың бірі
субсидияларды жекелендірілген
ұсыныстармен және фермерлердің кейінгі
қолдауымен біріктіру болуы мүмкін.
Осылайша,
қарастырылған мысалдар мемлекеттік
қолдаудың нәтижесі бөлінген қаражат
көлемімен ғана анықталмайтындығын
көрсетеді. Ганада ресурсты ұсыну формасы
шешуші болды, Тогода оқыту мазмұны, ал
Танзанияда қаржылық қолдаудың
жекелендірілген ақпаратпен үйлесуі.
Барлық
үш жағдайда да тәртіптік факторлар
алушылардың қолдауды қалай қабылдағанына,
оны қолдануына және кейінгі шешімдер
қабылдауына әсер етті.
Қазақстан
үшін тәртіптік тәсіл ШОК пен АӨК қолдаудың
қолданыстағы жүйесіне қосымша бола
алады. Бұл
қаржыландырудың қолжетімділігін ғана
емес, сонымен қатар бағдарламалардың
шарттары қаншалықты түсінікті екенін,
қолдау нысаны алушының қажеттіліктеріне
сәйкес келетінін және кәсіпкер немесе
фермер берілген ресурстарды тиімді
пайдалану үшін жеткілікті ақпарат
алатынын ескеруге мүмкіндік береді.
Осыған
байланысты жаңа шешімдерді тәжірибелік
енгізу ерекше маңызға ие. Жекелеген
шараларды масштабтауға дейін өңірлерде
немесе салаларда пилоттық жобаларды
жүргізуге және ақшалай мен мүліктік
гранттарды, стандартты оқыту мен жеке
бастаманы оқытуды, сондай-ақ жекелендірілген
ұсыныстармен толықтырылған әдеттегі
субсидия мен субсидияны салыстыруға
болады. Пайданың, өнімділіктің,
кірістіліктің, технологияны пайдаланудың
және бизнестің тұрақтылығының өзгеруін
бағалау қандай форматтар мемлекеттік
қолдаудың тиімділігін арттыратынын
анықтауға мүмкіндік береді.
Мөлдір Айтөре, Бәсекелес ортаны зерттеу орталығының жетекші сарапшысы
Пайдаланылған
дереккөз тізімі
OECD.
Behavioural Insights and Public Policy :Lessons from around the
World [Электрондық ресурс]. URL:
https://www.oecd.org/en/publications/behavioural-insights-and-public-policy_9789264270480-en.html.
Behavioural
Insights Team. Our History [Электрондық ресурс].
URL: https://www.bi.team/about-us/our-history/.
Қазақстан
Республикасы Қаржы министрлігінің
Мемлекеттік кірістер комитеті. Мобильді
қосымшадағы салық хабарламалары
[Электрондық ресурс]. URL:
https://kgd.gov.kz/ru/news/nalogovye-uvedomleniya-v-mobilnom-prilozhenii-1-103157.
Қазақстан
Республикасының электрондық үкіметі.
Жалпы соманың 50%-ін төлеу арқылы айыппұлды
қалай өтеуге болады [Электрондық
ресурс]. URL:
https://egov.kz/cms/ru/articles/vehicle/fee_payment.
Қазақстан
Республикасы Стратегиялық жоспарлау
және реформалар агенттігінің Ұлттық
статистика бюросы. Қазақстан
Республикасындағы шағын және орта
кәсіпкерліктің 2026 жылғы 1 қаңтардағы
мониторингі [Электрондық ресурс]. URL:
https://stat.gov.kz/ru/industries/business-statistics/stat-org/publications/306675/.
Қазақстан
Республикасы Стратегиялық жоспарлау
және реформалар агенттігінің Ұлттық
статистика бюросы. Қазақстан
Республикасындағы субъектілер санының
2026 жылғы 1 маусымдағы негізгі көрсеткіштері
[Электрондық ресурс]. URL:
https://stat.gov.kz/ru/industries/business-statistics/stat-org/publications/346597/.
Қазақстан
Республикасы Премьер-Министрінің
орынбасары – Ұлттық экономика министрінің
2025 жылғы 20 маусымдағы № 55 бұйрығы. «Жеке
кәсіпкерлікті мемлекеттік қолдаудың
кейбір мәселелері туралы» [Электрондық
ресурс]. URL: https://adilet.zan.kz/rus/docs/G25NT000055.
Мемлекеттік
қолдау шараларының тізілімі. Мемлекеттік
қолдау мониторингінің ақпараттық-талдамалық
жүйесі [Электрондық ресурс]. URL:
https://baqylauda.qoldau.kz/.
O’Donoghue
T., Rabin M. Doing It Now or Later // American Economic Review.
1999. Vol. 89. No. 1. P. 103–124. DOI: 10.1257/aer.89.1.103.
Fafchamps
M., McKenzie D., Quinn S., Woodruff C. Microenterprise Growth and
the Flypaper Effect: evidence from a Randomized Experiment in Ghana
[Электрондық ресурс]. URL:
https://web.stanford.edu/~fafchamp/CapitalDrop.pdf.
«Даму»
кәсіпкерлікті дамыту қоры. Бизнесті
қолдау бағдарламалары. Оқыту [Электрондық
ресурс]. URL: https://damu.kz/ru/programmi/?tab=study.
G4B
/ Atameken. Бизнеске арналған консультациялық
қызметтер [Электрондық ресурс]. URL:
https://services.atameken.kz/g4b/passport?service_id=32.
Gabaix
X. A Theory of Complexity Aversion. Harvard University, 2025.
Campos
F., Frese M., Goldstein M., Iacovone L., Johnson H. C., McKenzie D.,
Mensmann M. Teaching personal Initiative Beats traditional Training
in Boosting Small business in West Africa [Электрондық
ресурс]. URL:
https://documents1.worldbank.org/curated/en/194801511500825414/pdf/121461-JRN-PUBLIC-Teaching-personal-initiative-beats.pdf.
Simon
H. A. A Behavioral Model of Rational Choice // The Quarterly Journal
of Economics. 1955. Vol. 69. No. 1. P. 99–118. DOI:
10.2307/1884852.
Tversky
A., Kahneman D. Judgment under Uncertainty: Heuristics and Biases //
Science. 1974. Vol. 185. No. 4157. P. 1124–1131. DOI:
10.1126/science.185.4157.1124.
Қазақстан
Республикасы Ауыл шаруашылығы
министрлігі. Қазақстанда субсидиялар
бойынша берешекті кезең-кезеңімен өтеу
жалғасып жатыр:
https://www.gov.kz/memleket/entities/moa/press/news/details/1097328?lang=ru&utm_source